 El tiempo en tu ciudad


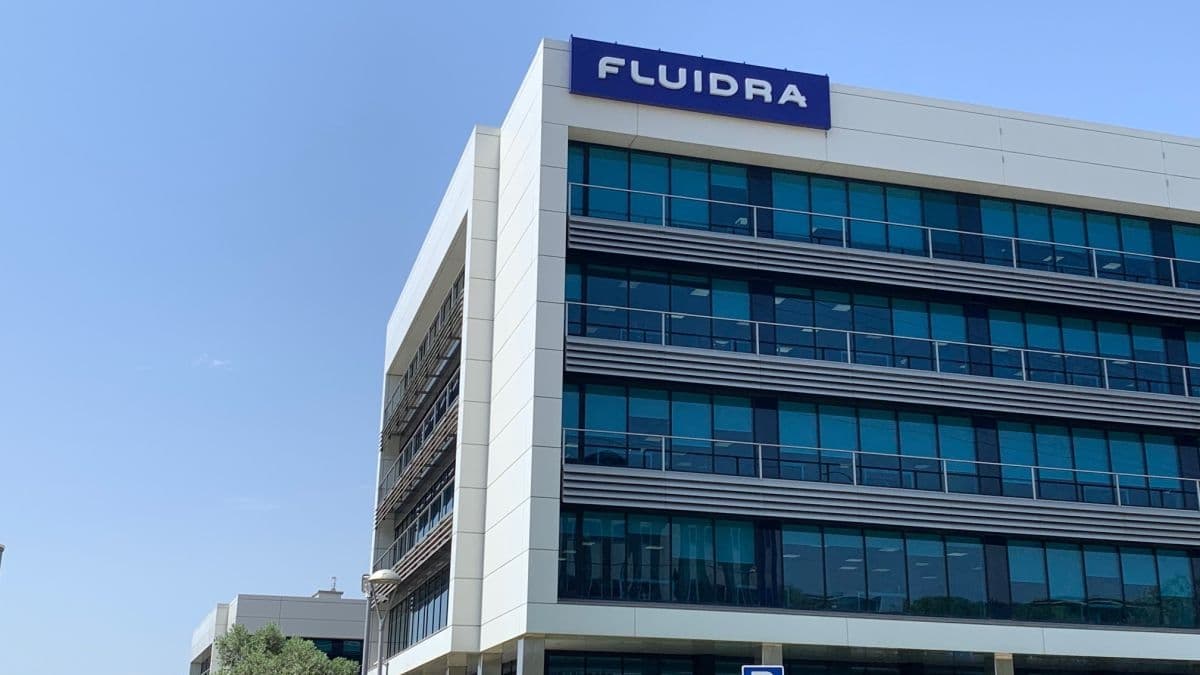


Fluidra mantiene el respaldo mayoritario de los analistas financieros tras la presentación de sus resultados del tercer trimestre de 2026. El precio objetivo medio del consenso se sitúa en 26,09 euros por acción, lo que supone un potencial aproximado de revalorización del 35% desde los niveles actuales en los que cotiza la compañía.
Las firmas que siguen a Fluidra coinciden al destacar la resiliencia mostrada por la compañía en un entorno macroeconómico complejo, el crecimiento de su negocio de posventa o ‘aftermarket’, las ganancias de cuota de mercado y la mejora de los márgenes.
En concreto, UBS reitera su recomendación de compra y mantiene su precio en los 31 euros por acción, la valoración más alta entre las casas que siguen a Fluidra. La entidad considera que la compañía “ha recuperado su trayectoria de sólida ejecución”, después de superar las expectativas del mercado de forma consecutiva en el segundo y el tercer trimestre. UBS también pone el foco en la fortaleza de las ventas al cliente final en Estados Unidos y en que los inventarios del canal se mantienen en niveles saludables, pese a que todavía no se aprecia “una recuperación significativa de la construcción de nuevas piscinas”.
En este contexto, la firma mantiene “intacta” su tesis de compra, respaldada por “las continuas ganancias de cuota en el negocio de aftermarket”, las medidas de precios y eficiencia para sostener los márgenes y las nuevas oportunidades de innovación.
En la misma línea, Berenberg mantiene su recomendación de compra y fija un precio objetivo de 28 euros por acción. La entidad considera que Fluidra volvió a registrar un comportamiento “resiliente” durante el tercer trimestre de 2026, con crecimiento de las ventas y mejora de los márgenes. Para Berenberg, el crecimiento del negocio de aftermarket y las ganancias de cuota permiten a Fluidra “desafiar las dificultades macroeconómicas”.
La firma considera que los últimos resultados “confirman aún más” su visión positiva sobre la capacidad de la compañía para generar “un crecimiento sostenible y rentable”, pese a la persistente debilidad de la demanda de nuevas piscinas. Asimismo, señala que la valoración actual no refleja “la calidad y resiliencia del negocio”, ni el “amplio potencial alcista” que ofrecería una recuperación de la demanda de nueva construcción.
Exane BNP también recomienda comprar las acciones de Fluidra y establece un precio objetivo de 26,50 euros. Según la entidad, Fluidra cotiza a unas diez veces su beneficio operativo estimado para 2027, más de un 30% por debajo de su media histórica. Este descuento, unido al peso recurrente del negocio de posventa, sustenta la visión positiva de Exane BNP sobre el valor.
Por su parte, JBCM mantiene su recomendación de compra y sitúa su precio objetivo en 26,30 euros por acción. La firma considera que los resultados y la posibilidad de cumplir las previsiones en el entorno actual demuestran la resiliencia de Fluidra. Subraya que el mensaje positivo del equipo directivo sobre 2027 refuerza su confianza en la capacidad de la compañía para seguir creciendo y aumentar la remuneración al accionista durante el próximo ejercicio.
Otros artículos de El Independiente
Te puede interesar


Lo más visto
Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registrado