 El tiempo en tu ciudad


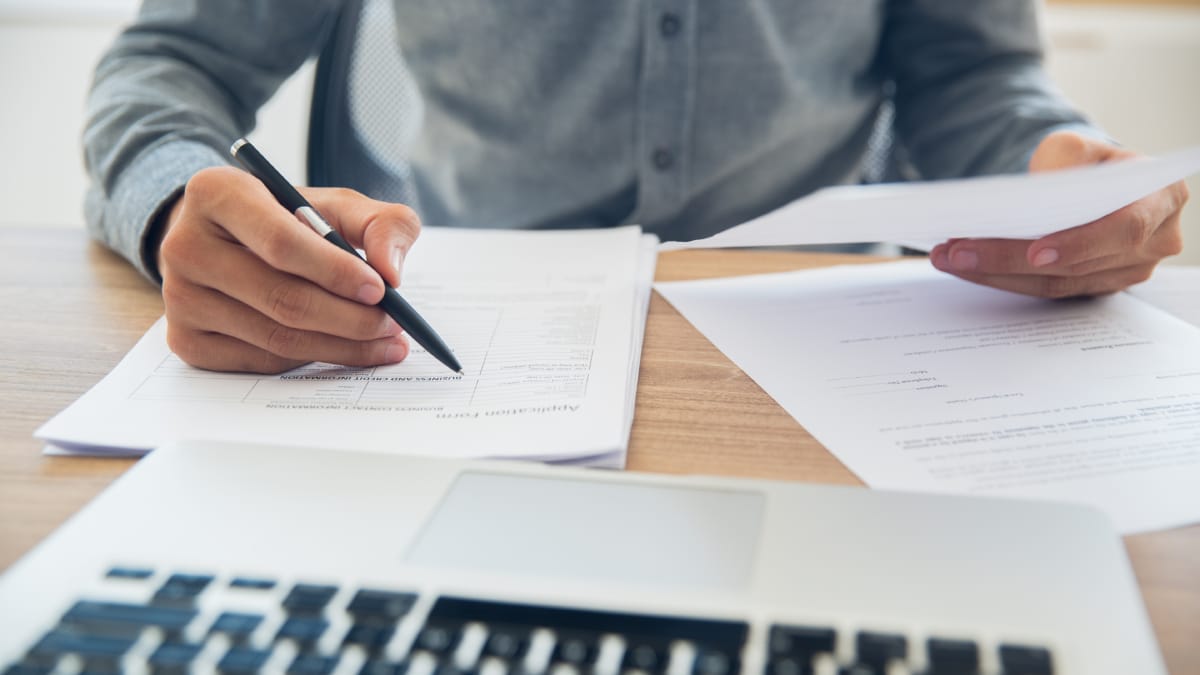


El Tribunal Supremo ha aclarado que los herederos pueden tener que pagar el Impuesto sobre la Renta de las Personas Físicas (IRPF) por las ganancias que genere una herencia aunque todavía no hayan podido aceptarla ni hayan adquirido los bienes.
La clave está en distinguir entre las ganancias que genera el patrimonio mientras permanece pendiente de aceptación y la adquisición de los bienes heredados, que tributa por el impuesto sobre sucesiones y donaciones. El Supremo confirma que no haber aceptado todavía una herencia no exime necesariamente de declarar las rentas que esta haya generado.
Qué dice el Tribunal Supremo
La sentencia interpreta el artículo 8.3 de la Ley del IRPF, que establece que las rentas obtenidas por las herencias yacentes deben atribuirse a sus herederos. Se denomina herencia yacente al patrimonio que queda tras el fallecimiento de una persona y que permanece pendiente de aceptación o adjudicación.
El tribunal concluye que esta obligación fiscal también puede alcanzar a quienes han sido nombrados herederos, aunque exista un plazo testamentario que les impida aceptar los bienes hasta una fecha determinada. En estos casos, deben tributar por los rendimientos y las ganancias patrimoniales que les correspondan.
Por tanto, la resolución no significa que todos los herederos deban pagar IRPF por recibir una herencia que todavía no han aceptado. La obligación se refiere a las rentas que genera el patrimonio hereditario, cuya tributación debe analizarse según las circunstancias de cada caso.
El caso de los sobrinos que no podían aceptar la herencia durante seis años
El origen del litigio se encuentra en el fallecimiento de una mujer en enero de 2013. En su testamento había nombrado herederos a partes iguales a sus dos sobrinos, pero estableció que no podrían aceptar la herencia hasta que transcurrieran seis años.
Según informa EFE, Durante 2014, la gestión y venta de los activos del patrimonio generó una ganancia patrimonial de 1,4 millones de euros, que se atribuyó a ambos sobrinos. Cada uno debía declarar 708.115,48 euros en el IRPF correspondiente a ese ejercicio.
Uno de ellos incluyó la ganancia en su declaración de la renta, pero posteriormente solicitó que le devolvieran el impuesto pagado. Argumentó que todavía no había podido aceptar la herencia y que no debía tributar por unas ganancias procedentes de bienes que aún no podía adquirir. Hacienda rechazó su reclamación y el conflicto llegó a los tribunales, que finalmente dieron la razón a la Administración tributaria y se le puso una multa de 23.400 euros.
No se paga dos veces por lo mismo
Uno de los argumentos del contribuyente era que tributar por esas ganancias en el IRPF podía provocar una doble imposición cuando finalmente adquiriese los bienes y tuviera que liquidar el impuesto sobre sucesiones y donaciones (ISD).
El Supremo rechaza este planteamiento porque ambos impuestos gravan hechos imponibles diferentes. El IRPF se aplica a los rendimientos y las ganancias generados por el patrimonio, mientras que el ISD grava la adquisición de los bienes y derechos por herencia.
La sentencia confirma así que las rentas de una herencia pendiente de aceptación pueden atribuirse fiscalmente a los herederos aunque todavía no hayan adquirido los bienes.
Otros artículos de Laia Álvarez


Te puede interesar

Lo más visto
Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registrado