 El tiempo en tu ciudad


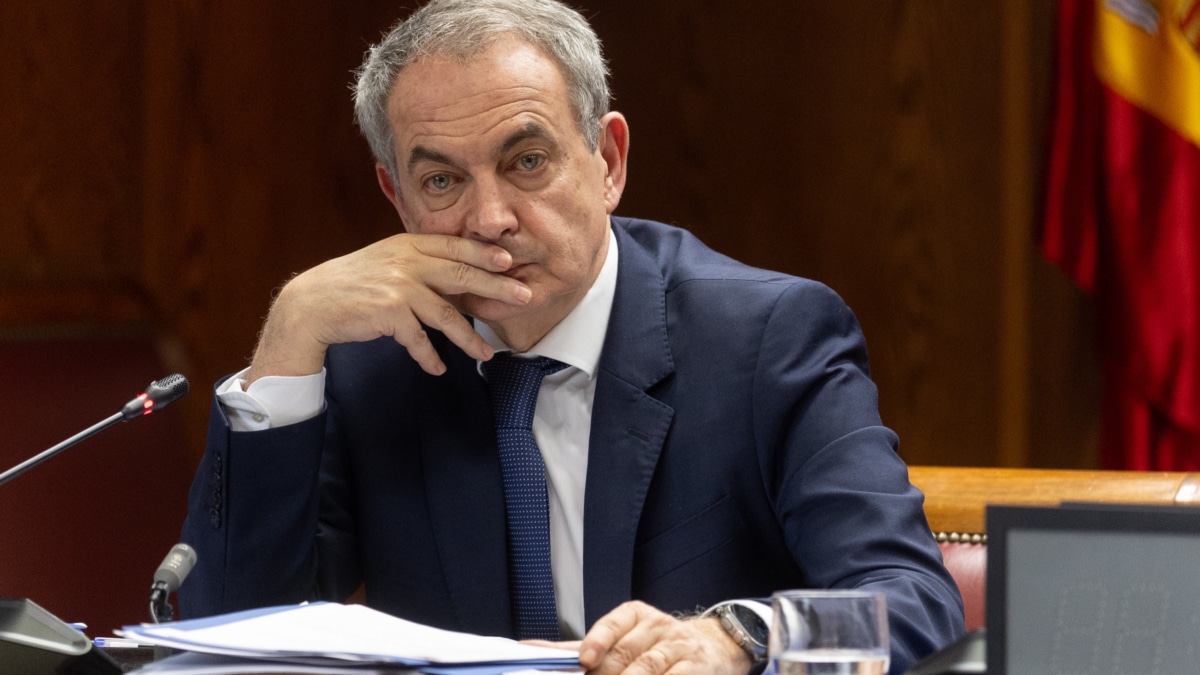


El expresidente del Gobierno José Luis Rodríguez Zapatero ha entregado este miércoles un escrito al juez de la Audiencia Nacional José Luis Calama donde explica el origen de las joyas intervenidas en el registro de su despacho el pasado mayo y valoradas en 1,3 millones de euros. Según su versión, las joyas más valiosas (valoradas en 1,23 millones de euros) fueron un "obsequio" que le hizo el entonces rey de Arabia Saudí, Abdullah Bin Abdulaziz Al-Saud (fallecido en 2015), durante su visita a España los días 18 y 19 de junio de 2007 y que el expresidente aceptó "por deferencia y como muestra de agradecimiento y respeto" hacia el monarca.
Aunque Zapatero ha tardado 100 días en aportar una explicación sobre el origen de las joyas, su defensa asegura que intentó obtener confirmación de la versión a través de Arabia Saudí antes. El 16 de junio, el expresidente remitió mediante la Embajada saudí en Madrid una carta dirigida al jefe de protocolo de la Corte Real. Ante la falta de respuesta, el pasado 12 de agosto envió una segunda comunicación en la que informaba de que se instaría una solicitud de cooperación judicial internacional. Sin embargo, Riad tampoco ha respondido a esta segunda petición y ahora será Calama quien tenga que valorar si considera suficiente la explicación aportada o si, como solicita la defensa, recurre a una comisión rogatoria para tratar de obtener una confirmación oficial.
En esta tesitura se abren dos escenarios fiscales para Zapatero. Según los expertos consultados por El Independiente, si la explicación sobre el origen de las joyas no queda acreditada, Hacienda podría considerarlas una ganancia patrimonial no justificada e imputarlas al IRPF de este año, con una factura estimada en unos 400.000 euros y una posible derivación penal al superar la cuota defraudada el umbral de 120.000 euros. Si, por el contrario, queda acreditado que las recibió en 2007, la renta correspondiente a aquel ejercicio estaría prescrita y el foco se trasladaría al Impuesto sobre el Patrimonio de los ejercicios no prescritos, con una factura de casi 60.000 euros y una investigación de su patrimonio personal.
Escenario 1: 400.000 euros y delito penal
Si la explicación de Zapatero no queda suficientemente acreditada, Hacienda podría considerar que las joyas constituyen una ganancia patrimonial no justificada generada en el momento en que fueron descubiertas. Fernando Palau, experto fiscal de TaxDown, sitúa la factura de IRPF en una horquilla de entre 400.000 y 470.000 euros, tomando como referencia el valor de las piezas, de unos 1,3 millones.
Manuel Mata, miembro del Consejo Asesor de Derecho Tributario del Consejo General de la Abogacía Española, explica que, en este supuesto, la ganancia se incorporaría al IRPF del ejercicio en el que se descubre el patrimonio que el contribuyente no consigue justificar. Es decir, Zapatero tendría que abonarla en el impuesto correspondiente a 2026.
Además, si la cuota que debería haberse ingresado supera los 120.000 euros, el caso entra en el ámbito del delito contra la Hacienda Pública y puede seguir la vía penal. En este escenario, Hacienda y el juez pueden actuar en paralelo: la Agencia Tributaria continúa con la liquidación tributaria mientras Calama determina si existe responsabilidad penal.
Si finalmente el juez aprecia delito, la vía penal será la que determine la responsabilidad y la multa, y Hacienda no volverá a liquidar estos mismos hechos. No obstante, si, por el contrario, el procedimiento penal concluye que no existe delito, aun así Hacienda podría utilizar los hechos acreditados en la causa para determinar, en su caso, una posible infracción administrativa y determinar la cuota tributaria exigible, los intereses y la sanción correspondiente, según explica Manuel Mata.
Escenario 2: 60.000 euros sin delito penal pero investigación de su patrimonio personal
El segundo escenario sería si Calama considera acreditada la explicación de Zapatero y las joyas quedan vinculadas a un regalo recibido en 2007, donde la eventual tributación correspondiente a aquel ejercicio estaría prescrita. Sin embargo, las piezas deberían haber formado parte de su patrimonio en los ejercicios posteriores, por lo que sí debería tributar en el Impuesto de Patrimonio en 2022, 2023, 2024 y 2025.
Pero claro, este impuesto es progresivo, de modo que el cálculo exacto depende del patrimonio que tuviera Zapatero, sus deudas y cargas y, por tanto, del tramo de la tarifa en el que se encuentre. Es decir, para calcular cuánto habría dejado de ingresar cada año sería necesario conocer sus declaraciones fiscales y añadir a este patrimonio el valor de las joyas. Pese a no conocerse esta información de manera pública, desde Taxdown realizan una estimación con parte de los bienes conocidos: una propiedad en Puerta de Hierro, valorada en unos dos millones de euros, y una vivienda en Lanzarote, de alrededor de 1,2 millones, a lo que se resta una hipoteca estimada de 500.000 euros.
En total, este patrimonio inmobiliario neto conocido ascendería a unos 2,7 millones de euros. Así, al añadir las joyas valoradas en 1,3 millones, Fernando Palau calcula una cuota de aproximadamente 19.400 euros al año y añade que, en caso de que Hacienda apreciase una infracción tributaria, podría añadirse "una sanción administrativa de entre el 50% y el 150% de la cuota dejada de ingresar".
Pero existe una particularidad en el calendario fiscal madrileño que reduce la factura. Rubén Gimeno, secretario técnico del REAF del Consejo General de Economistas, explica que "Madrid tuvo el Impuesto sobre el Patrimonio en stand by, es decir, no se pagaba en 2022" y que no volvió a exigirse hasta 2023 con la creación del Impuesto Temporal de Solidaridad de las Grandes Fortunas. Por tanto, Zapatero "se ahorra un año de pagar porque en el último año no prescrito, 2022, no se pagaba en Madrid el Impuesto sobre el Patrimonio".
Así, con los aproximadamente 19.400 euros anuales calculados por TaxDown y sabiendo que la regularización se concentraría en 2023, 2024 y 2025, el expresidente debería abonar casi 60.000 euros (unos 58.200 euros). Sin embargo, en este segundo escenario y en el caso del Impuesto sobre el Patrimonio, no se sobrepasaría el umbral penal de 120.000 euros. No es solo que la cantidad conjunta no alcance el mínimo, sino que para determinar si hay delito contra la Hacienda Pública no se calcula sumando los ejercicios que pueda revisar Hacienda, sino que "hay que ver cada impuesto y cada año" individualmente, concluye el experto en derecho tributario del del Consejo General de la Abogacía Española.
No obstante, el experto de TaxDown advierte de que estos 60.000 euros estimados serían "lo mínimo. Si tiene más patrimonio no conocido, todas las cuotas serían mayores". Y precisamente la aparición de las joyas puede llevar a Hacienda a profundizar en la situación patrimonial del expresidente. Según advierte Manuel Mata, cuando aflora de repente un patrimonio de esta magnitud que no había sido declarado, es razonable que la Agencia Tributaria investigue y compruebe si existen otros bienes o ingresos que tampoco hayan sido declarados. No es extraño por tanto que, ante unos hechos como los presentes, la Administración entienda que existen indicios de otro posible patrimonio que deba aflorar.
Una nueva tasación de las joyas podría cambiarlo todo
Cabe señalar que el valor de 1,3 millones de euros utilizado para las estimaciones no es definitivo. El juez Calama ha encargado una nueva tasación a la joyería Yanes, con la colaboración del Instituto Gemológico Español, para analizar individualmente las piezas y determinar, entre otros elementos, el origen geográfico de fabricación, los metales utilizados, las características de las piedras, su peso, pureza, talla y calidad, así como las marcas, contrastes oficiales, números de serie, grabados y antigüedad. Esta nueva valoración podría elevar o reducir el importe inicialmente atribuido al conjunto y, con ello, modificar la cuota de IRPF y patrimonio calculadas sobre las piezas.
Otros artículos de Alba Menéndez


Te puede interesar


Lo más visto
Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registrado