 El tiempo en tu ciudad


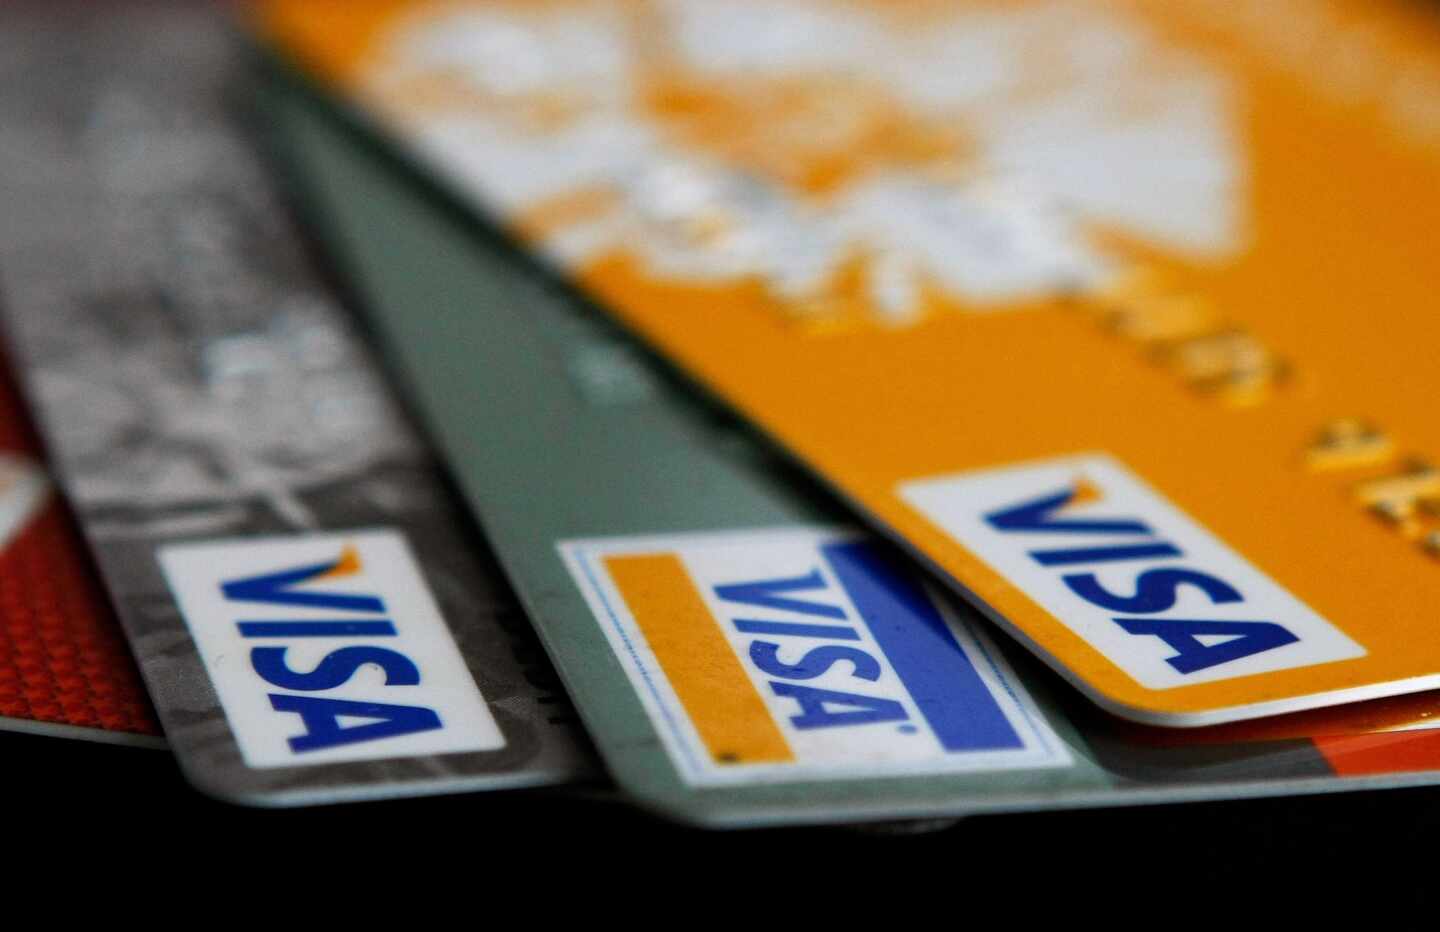


Pagar a plazos se ha convertido en una decisión cotidiana. Un electrodoméstico que se estropea, un viaje que se reserva con meses de antelación o una matrícula que llega toda junta: en todos esos casos aparece la misma pregunta, y casi siempre se resuelve por inercia con la tarjeta que ya se tiene en la cartera.
La tarjeta no es, en sí misma, una mala herramienta. Es una herramienta con un rango de uso concreto. El problema aparece cuando se utiliza fuera de ese rango, porque entonces el coste deja de ser marginal y el plazo deja de tener fecha de salida clara. La decisión útil no es «tarjeta sí o tarjeta no», sino saber qué instrumento encaja con cada tipo de compra.
Los tres escenarios que cubren casi todas las compras
Simplificando, cualquier gasto que obliga a plantearse la financiación cae en uno de estos tres supuestos.
Escenario 1: importe contenido y devolución rápida. Una compra que se puede cancelar en una o dos mensualidades sin tensionar el presupuesto. Aquí la tarjeta hace bien su trabajo: es inmediata, no requiere trámite alguno y, si se liquida en el plazo previsto, el coste financiero es reducido o nulo. Conviene comprobar una sola cosa: que la tarjeta esté configurada en pago total a fin de mes y no en modalidad aplazada por defecto.
Escenario 2: compra grande con promoción en el punto de venta. Muchas campañas comerciales incluyen financiación sin intereses a un número determinado de cuotas. Cuando la promoción es real y no lleva productos asociados, suele ser la opción más eficiente. Lo que hay que revisar es el contrato concreto: número exacto de cuotas cubiertas por la promoción, qué ocurre a partir de la última, y si se vincula a algún seguro o servicio adicional.
Escenario 3: compra grande sin promoción. Es el escenario donde la tarjeta encaja peor. No por una sola razón, sino por tres que actúan a la vez: el importe es alto, el plazo se alarga varios meses y la modalidad aplazada no tiene una fecha de finalización fijada de antemano. Aquí tiene sentido comparar con un producto diseñado para esa función, con importe cerrado, cuotas conocidas y fecha final de amortización desde el primer día.
Por qué el plazo importa más que el importe
La confusión habitual es fijarse solo en la cifra de la compra. El factor determinante es otro: cuánto tiempo va a estar viva esa deuda y si ese plazo está definido.
En una financiación a plazo cerrado, cada cuota amortiza capital y la deuda baja mes a mes hasta cero en una fecha conocida. En una modalidad revolving, la cuota es un importe o un porcentaje que el titular fija, y si esa cuota es baja, la parte que reduce capital es pequeña. El saldo apenas se mueve, la deuda se prolonga y el recorrido deja de tener final visible.
De ahí la señal de alarma más fiable: si no se puede responder en qué mes concreto quedará saldada la compra, el producto elegido no es el adecuado para ese gasto.
Qué mirar antes de firmar, en cualquiera de las tres vías
- TIN. El tipo de interés nominal. Es solo una parte del coste y no sirve para comparar ofertas entre sí.
- TAE. Incorpora intereses, comisiones y gastos asociados. Es el único dato que permite comparar dos productos distintos en igualdad de condiciones.
- Comisiones. De apertura, de mantenimiento, por disposición de efectivo o por amortización anticipada. Suman al coste total aunque no aparezcan destacadas.
- Cuota y número de cuotas. Conviene mirarlas juntas. Una cuota baja con plazo indeterminado no es una ventaja, es una señal de que el plazo está abierto.
- Productos vinculados. Seguros, tarjetas adicionales o domiciliaciones obligatorias. Si condicionan las condiciones ofertadas, forman parte del precio.
Para saber si una TAE concreta está dentro de lo razonable, existe una referencia pública: el Banco de España publica periódicamente los tipos medios aplicados en España por categoría de producto, distinguiendo el crédito al consumo de las tarjetas de crédito con pago aplazado. Comparar la oferta recibida con el tipo medio de su categoría es el ejercicio más útil que puede hacerse antes de firmar, y es también la referencia que utilizan los tribunales al valorar si un interés resulta desproporcionado. Conviene consultar el dato actualizado en la propia estadística del supervisor, porque varía con el tiempo.
Dónde encaja el préstamo personal
En el tercer escenario, el argumento a favor de un préstamo personal no es que sea automáticamente más barato que cualquier alternativa: eso depende de cada oferta concreta y hay que comprobarlo caso por caso. El argumento es de estructura.
Un préstamo personal fija el importe, la cuota y la fecha de vencimiento antes de la firma. El titular sabe desde el primer día cuánto va a pagar en total y cuándo termina. Esa previsibilidad es precisamente lo que falta en una línea de crédito de disposición abierta, y es lo que permite encajar el gasto en un presupuesto familiar sin revisarlo cada mes.
A eso se suma el factor operativo. Entidades especializadas en crédito al consumo como Oney trabajan la contratación íntegramente online y sin exigir el traslado de la cuenta principal ni la domiciliación de la nómina, con un simulador previo que permite ver la cuota resultante antes de iniciar ninguna solicitud. Para quien está decidiendo entre dos vías, poder ver el número antes de comprometerse a nada es la diferencia entre comparar y suponer.
Una regla práctica para salir de dudas
Antes de aceptar cualquier financiación, conviene contestar a tres preguntas por escrito:
- ¿En qué mes concreto queda saldada esta compra?
- ¿Cuánto voy a haber pagado en total cuando llegue ese mes?
- ¿Esa cuota convive con los gastos fijos que ya tengo?
Si las tres tienen respuesta, la operación está bajo control con independencia del producto elegido. Si alguna no la tiene, el problema no es el importe de la compra: es que se ha escogido un instrumento que no permite responderla.
Otros artículos de El Independiente
Lo más visto
Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registrado