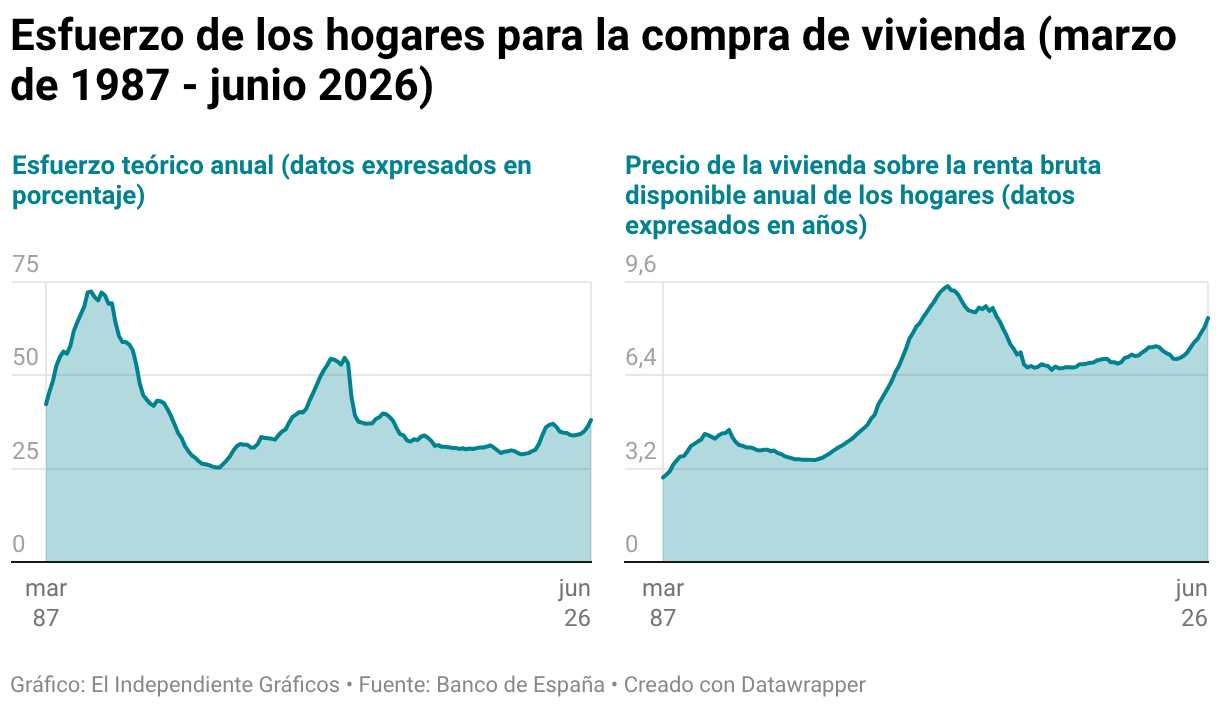
El esfuerzo económico para comprar vivienda alcanza niveles máximos en quince años. El desembolso que deben hacer los hogares es el equivalente a 8,36 años de ingresos brutos anuales. Además, según las últimas estadísticas del Banco de España, los españoles que adquieren una casa tienen que destinar ya cerca del 38% de sus ingresos al pago de vivienda.
El imparable alza de precios en el mercado de la compraventa ha ralentizado ya el crecimiento de las operaciones. Aunque la concesión de hipotecas sigue al alza, lanzarse a comprar una vivienda en propiedad aprieta cada vez más el bolsillo de una familia tipo, en un contexto marcado también por una creciente inflación.
La herramienta estadística sobre el mercado de la vivienda que ofrece el supervisor que dirige José Luis Escrivá permite ver la evolución de la relación entre el precio de la vivienda y la renta bruta anual del hogar, y, por otro lado, el esfuerzo teórico anual necesario para afrontar la compra mediante financiación hipotecaria.
El primer indicador mide cuántos años de ingresos brutos tendría que dedicar un hogar para cubrir el precio de una casa, suponiendo que los destinara todos a ese fin. No se registraba una cifra tan alta desde el primer trimestre del año 2011, cuando se dedicaban 8,44 años en lugar de los 8,1 actuales.
El segundo indicador estima qué porcentaje de la renta bruta del hogar supone la cuota hipotecaria durante el primer año de una compra. La estadística consultada por El Independiente refleja que no se alcanzaba un umbra tan elevado desde el cuarto trimestre de 2011, cuando los hogares tenían que destinar un 38,83% a pagar su vivienda.

380 euros a hipoteca por cada 1.000
El organismo toma como referencia una vivienda tipo financiada con un préstamo equivalente al 80% de su valor. También considera los tipos de interés de las nuevas operaciones hipotecarias y el plazo medio de los préstamos. Así, la cuota inicial de la hipoteca absorbe una parte sustancial de los ingresos familiares. No en vano, por cada 1.000 euros de renta bruta mensual, 380 euros van directamente para pagar al banco.
Pero más allá de esta media y la escasez de casas que hay en el mercado, el caso de cada comprador varía en función de sus ingresos, sus ahorros, el precio del inmueble o las condiciones que consiga negociar con su entidad para el préstamo.
Tipos de interés al alza: 3,1% de media
En el mes de agosto, el tipo medio al que se firmaban los préstamos era del 3,10%, mientras en agosto de 2011 estaban en el 3,68%. Asimismo, se firman ahora con un plazo de 25,2 años mientras que a mediados de 2011 la cifra era de algo más de 24. Ahora, solo un 9,6% se conceden por un valor superior al 80% del valor de tasación del inmueble, mientras que a finales de 2011 era casi un 13%.
El esfuerzo supone tomar en cuenta cuánto representa esa cuota respecto a la renta familiar y qué relación existe entre el precio total del inmueble y los ingresos anuales. Sin embargo, se deja fuera el hecho de que el comprador debe cubrir con su propio ahorro la parte del precio que no le financia el banco, además de tener suficiente dinero para pagar los impuestos y los gastos asociados a la operación.
Así que, aunque a muchas familias les salga teóricamente los números para pagar la cuota mensual, después se encuentran con barreras como la falta de ahorro previo. Sin ir más lejos, el último barómetro del Centro de Investigaciones Sociológicas (CIS) dedicado específicamente a la vivienda reflejaba la semana pasada esta problemática. Un 76% de los encuestados señalaba la falta de dinero para pagar la entrada como el primer impedimento que no les permitía dar el salto a la compraventa.
El problema afecta de lleno a perfiles muy concretos como los compradores jóvenes y aquellos que no cuentan con patrimonio propio o la posibilidad de recibir ayuda de un familiar a través de un préstamo o una donación en metálico. Un fenómeno que, por otra parte, está sufriendo un fuerte auge.
Te puede interesar