 El tiempo en tu ciudad


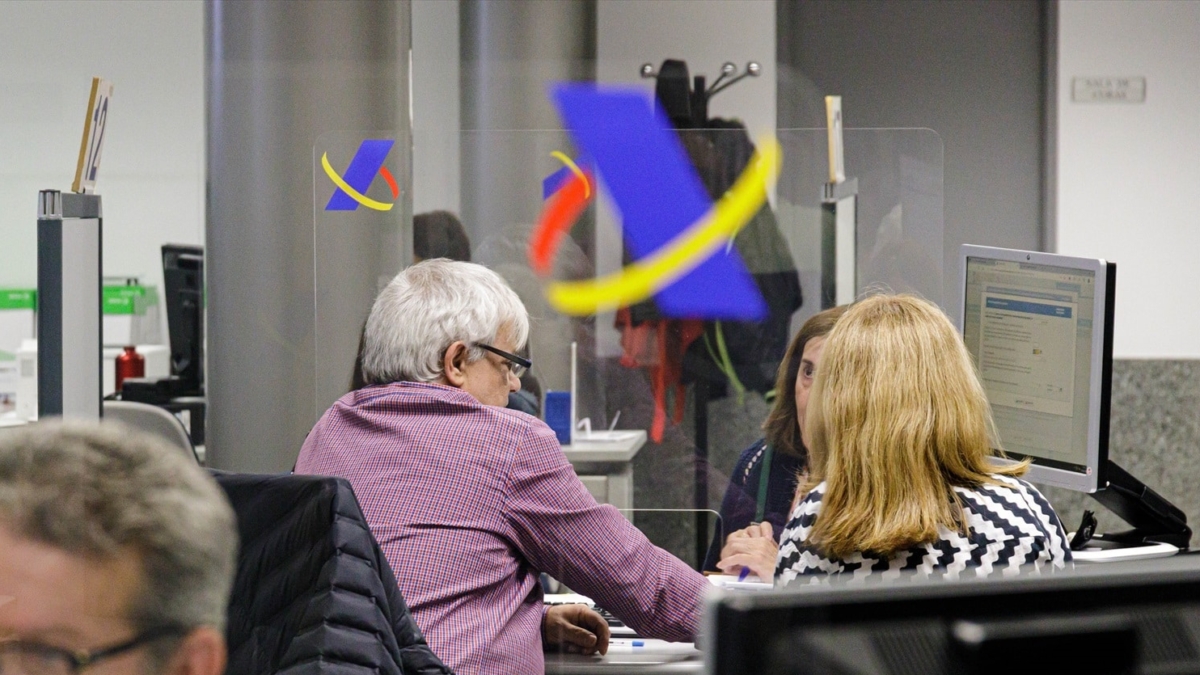


El Ministerio de Hacienda ha vuelto a mover el calendario y pospone la entrada en vigor obligatoria de Verifactu, el nuevo sistema con el que la Agencia Tributaria busca fiscalizar en tiempo real el software de facturación. Estaba previsto que las empresas tuvieran que implantarlo en enero de 2027, y los autónomos en julio de ese mismo año. Sin embargo, Hacienda ha confirmado que la exigencia legal se aplaza hasta octubre de 2028.
Se trata del tercer retraso que sufre esta normativa desde su planteamiento inicial para 2026. Un balón de oxígeno de dos años que atiende las demandas del sector, pero que también deja al descubierto el atasco de información y la falta de preparación de los pequeños negocios.
Por qué Hacienda da marcha atrás por tercera vez
La clave del aplazamiento está en la convergencia de calendarios. Hasta ahora, los trabajadores por cuenta propia y los pequeños empresarios se enfrentaban a un auténtico embrollo regulatorio. Debían adaptar sus programas informáticos a Verifactu entre 2026 y 2027, implantar la factura electrónica obligatoria entre empresas (Ley Crea y Crece) en 2028 y preparar sus sistemas para el estándar europeo de IVA digital (ViDA) fijado para 2030.
Encadenar tres reformas tecnológicas consecutivas implicaba una importante inversión económica y de tiempo. La presión de la Asociación Española de Asesores Fiscales (AEDAF), que llegó a impulsar una enmienda en el Senado, ha acabado por convencer a Hacienda para frenar el proceso.
Al trasladar Verifactu a octubre de 2028, la Agencia Tributaria hace coincidir su arranque con la segunda fase de la factura electrónica B2B para pymes y autónomos que facturan menos de 8 millones de euros. De este modo, los negocios solo tendrán que realizar un único cambio tecnológico en sus sistemas.
Qué es Verifactu y en qué se diferencia de la factura electrónica
Pese al nuevo margen de tiempo, la confusión sobre la fiscalidad digital sigue instalada en el tejido productivo. El último Observatorio TeamSystem (Ipsos) revela que el 41% de pymes y autónomos reconoce no saber diferenciar Verifactu de la factura electrónica obligatoria. Mientras, solo un escaso 9% afirma tener clara la distinción. La distinción entre ambos conceptos es más sencilla de lo que parece.
- Verifactu (Ley Antifraude). Controla cómo funciona tu programa de facturación. Su objetivo es erradicar la contabilidad B y el borrado de facturas. Exige que el software genere un registro inalterable y añada un código QR a cada factura expedida a cualquier cliente.
- Factura Electrónica (Ley Crea y Crece). Controla el formato y el envío del documento. Exige expedir las facturas en un formato digital estructurado cuando le facturas a otra empresa o autónomo (B2B) para combatir la morosidad.
Actualmente, el tejido empresarial mantiene una alta dependencia de tareas manuales. Los negocios dedican de media 21,5 horas al mes a gestionar facturas y más del 60% sigue apoyándose en plantillas de Excel, un método con los días contados cuando la norma entre en vigor.
La reacción del sector: los autónomos celebran la prórroga
Las principales organizaciones de autónomos han recibido la noticia con alivio. Desde la Asociación de Trabajadores Autónomos (ATA), su presidente Lorenzo Amor ha calificado la decisión de "sentido común". Destaca que carecía de lógica obligar al colectivo a implantar un sistema un año para imponer otro diferente justo al siguiente.
Con esta prórroga, los pequeños negocios evitan una suma de costes desorbitada al no tener que pagar dos adaptaciones informáticas seguidas. Además, la medida alivia el temor a las sanciones de Hacienda por posibles errores de conservación y da margen para corregir la falta de información, una carencia que las patronales llevaban meses reprochando a la Administración por no ofrecer guías didácticas claras.
Qué supone el nuevo retraso de Verifactu
El retraso no significa que la norma se haya cancelado. Los requisitos técnicos de Verifactu se mantienen intactos y el sistema ya está disponible de forma voluntaria en la web de la AEAT para quienes quieran ir haciendo pruebas.
Cuando llegue el otoño de 2028, cada factura emitida generará una huella digital (hash) que impedirá modificarla o borrarla sin dejar rastro en el sistema. Además, el cliente podrá escanear el código QR impreso en el papel o PDF para comprobar si el documento está correctamente registrado en la Agencia Tributaria. Queda totalmente prohibido el uso de programas de facturación que no estén homologados.
Por tanto, el aplazamiento a 2028 no debe entenderse como una invitación al olvido, sino como un margen para consultar con asesores, adaptar las herramientas de trabajo con calma y evitar las prisas de última hora.
Otros artículos de Paula Alonso
Te puede interesar
Lo más visto
Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registrado