 El tiempo en tu ciudad


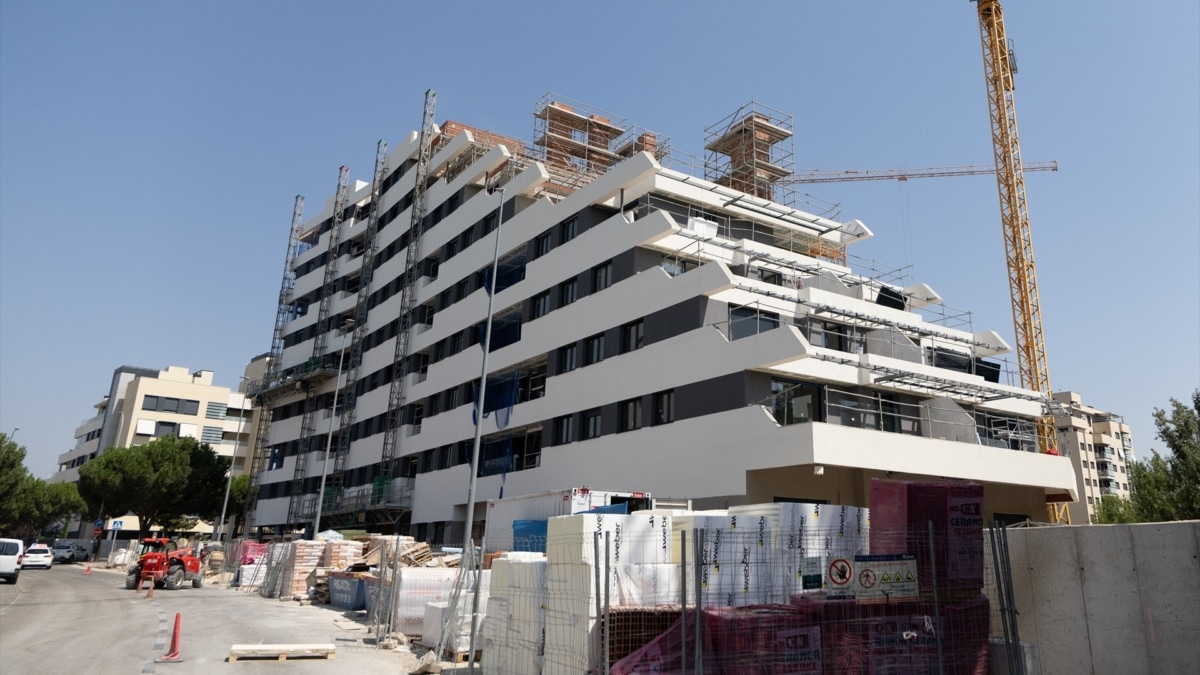


Los grandes bancos constatan ya un freno en el mercado hipotecario. Tras varios ejercicios de fuerte crecimiento, las principales entidades españolas detectan una pérdida de ritmo en la concesión de nuevos préstamos para comprar vivienda. BBVA cifra la desaceleración de la actividad en un crecimiento del 2,1%, frente al 22% del año pasado, mientras que Sabadell habla de un enfriamiento notable y CaixaBank advierte ya de que la nueva producción podría empezar a caer. La falta de viviendas disponibles, la escalada de los precios y el encarecimiento de la financiación empiezan a frenar ya a enfriar esta línea de negocio.
El consejero delegado de CaixaBank, Gonzalo Gortázar, alertó la semana pasada durante la presentación de resultados trimestrales de que la actividad puede entrar en terreno negativo. "Es probable que la nueva producción hipotecaria pueda empezar a bajar porque, desafortunadamente, tenemos un problema de incremento de precios", explicó. El directivo recordó además que el precio de la vivienda está subiendo por encima del 12%, mientras que los ingresos de los hogares no avanzan al mismo ritmo, lo que reduce su capacidad para afrontar las cuotas.
En la misma línea, el director financiero de BBVA, Gonzalo Rodríguez, confirmó un cambio significativo respecto al dinamismo del ejercicio anterior. "Está habiendo una cierta desaceleración", expuso tras explicar que el crecimiento ha pasado del 22% del año pasado al 2,1% en los ocho primeros meses de 2026. Una evolución que atribuyó principalmente al menor número de compraventas de viviendas.
La pérdida de impulso también empieza a reflejarse en las estadísticas oficiales. Según el Instituto Nacional de Estadística (INE), en agosto se constituyeron 33.841 hipotecas sobre viviendas, apenas un 2,3% más que en el mismo mes de 2025. El importe medio, sin embargo, aumentó un 7,7%, hasta los 181.285 euros. Pero el dato apunta a un crecimiento más moderado de las operaciones pese al avance acumulado durante el año.
El euríbor añade presión a los compradores
A las dificultades derivadas de los precios se suma el endurecimiento de las condiciones financieras. El euríbor, el índice al que están referenciadas la mayor parte de las hipotecas variables en España, cerró octubre en el 3,239%, ligeramente por debajo del 3,247% de septiembre. Sin embargo, es más de un punto por encima del 2,187% que marcaba hace un año. Aunque ha dado una pequeña tregua con su último movimiento, el indicador se mantiene en máximos de más de dos años. Esta evolución seguirá encareciendo las cuotas de los préstamos variables que se revisen ahora.
En referencia a las posibilidades de las familias para adquirir una vivienda, Gortázar señaló que "la subida de los tipos de interés por la inflación hace más difícil que toda esta ecuación funcione". Tras las subidas de junio y septiembre, el Banco Central Europeo (BCE) decidió mantener los tipos en octubre, aunque la persistencia de la inflación mantiene la incertidumbre sobre la evolución del coste del dinero.
Sabadell observa un retroceso de la demanda
El consejero delegado de Banco Sabadell, Marc Armengol, también reconoció que el mercado está perdiendo fuerza. "Estamos viendo una desaceleración notable en la actividad hipotecaria que tiene que ver con la falta de oferta y los precios", dijo durante la presentación de resultados.
El directivo explicó que la demanda de hipotecas ha resistido mejor que las compraventas porque algunos compradores que anteriormente adquirían viviendas sin financiación están comenzado a recurrir al crédito. Este fenómeno ha permitido sostener las nuevas operaciones pese a la caída de las transacciones inmobiliarias, pero ahora está perdiendo intensidad.
"La compraventa de viviendas está decreciendo. La demanda ha aguantado un poco más en niveles positivos", sostuvo Armengol tras reconocer que ese margen se está agotando. Sabadell todavía no registra descensos en la concesión y mantiene su cuota habitual de mercado.
En BBVA, Rodríguez precisó que el enfriamiento afecta especialmente a la nueva producción y tiene un impacto menor sobre la cartera hipotecaria acumulada. La entidad está alcanzando una cuota cercana al 10% en las nuevas operaciones, aunque reconoce una ligera pérdida de peso en el saldo vivo de préstamos.
CaixaBank, por su parte, todavía mantiene un crecimiento de su cartera de alrededor del 8%, frente al 5% del conjunto del mercado. Gortázar destacó que una tercera parte de las hipotecas que concede la entidad corresponde a menores de 35 años y defendió que las condiciones de financiación siguen siendo competitivas en nuestro país.
Las hipotecas a tipo fijo tienen un interés medio del 2,76%, frente al 3,4% de la eurozona y el 4% de Alemania, enfatizó. Pero para el responsable de la entidad participada por el Estado a través del FROB, el problema no reside tanto en el acceso al crédito como en la escasez de inmuebles disponibles. Por ello, volvió a poner de manifiesto la importancia de incentivar la construcción de viviendas en lugar de restringir la demanda: "Si restringes mucho la demanda, puede que encuentres un equilibrio a un precio más bajo, pero dejarás a muchas personas fuera del acceso", concluyó.
Otros artículos de Diego Molpeceres

Te puede interesar
-

La gran banca dice no temer a los neobancos: "No son la entidad principal para sus clientes"
-
CaixaBank logra 4.962 millones de beneficio en los nueve primeros meses, casi un 13% más
-
Sabadell gana un 1% menos en los primeros nueve meses y anuncia un dividendo de 325 millones
-
BBVA supera los 9.000 millones de beneficio hasta septiembre, un 13,6% más

Lo más visto
Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registrado