 El tiempo en tu ciudad


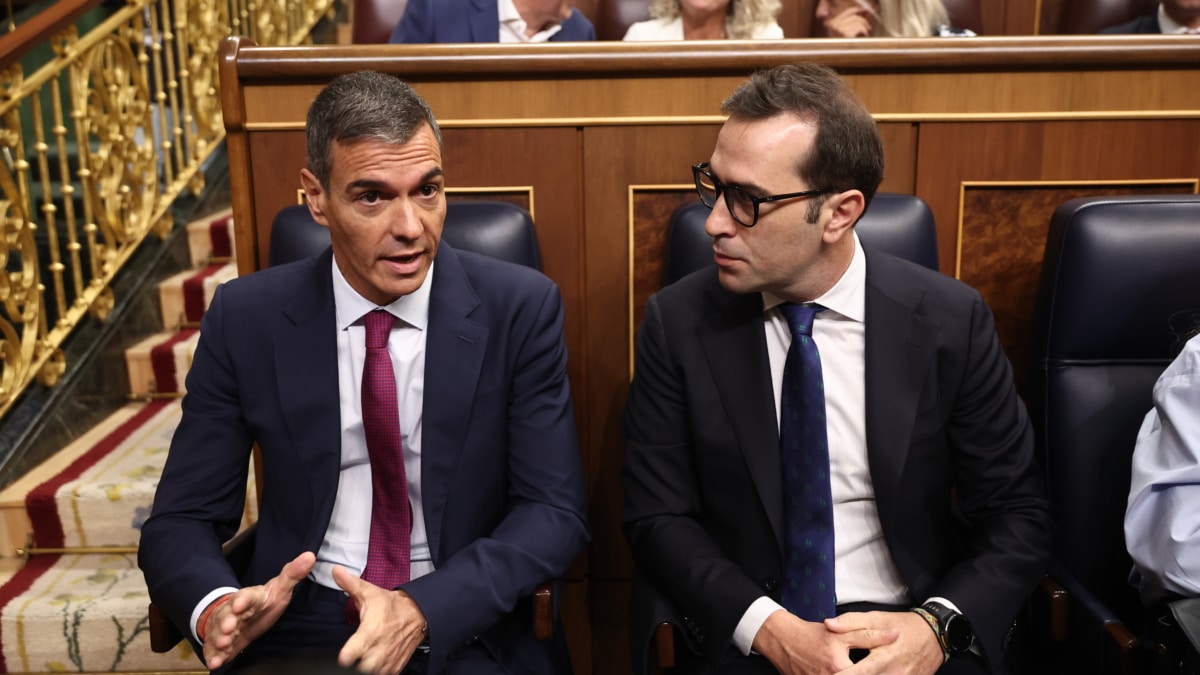


El escenario no es nada halagüeño. La subida de los tipos de interés encarecerá el coste de la deuda. Y todo lo que se destine al pago de intereses, no irá a otras partidas. Pero, además, dejará reducido prácticamente a la nada el margen de maniobra del próximo Gobierno que salga de las urnas el 29 de noviembre.
Es la advertencia que lanzó esta semana Funcas, en la actualización de sus previsiones para el período 2026-2028. El think-tank de las cajas de ahorro dice que el futuro Ejecutivo se verá obligado a realizar ajustes en caso de tener que afrontar una nueva emergencia como el que ha provocado la guerra de Irán, la de Ucrania, la dana de Valencia o la pandemia del coronavirus.
Los recursos ahora se destinan a paliar la subida de los carburantes. Pero a medida que la elevación de los tipos encarezca el precio al que se financia el Estado, la bola se irá haciendo más grande.
"En ausencia de medidas de ajuste, este menor ritmo de crecimiento daría lugar a un aumento progresivo del déficit público hasta superar el 3% a partir de 2030", advierte el servicio de estudios. Por su parte, "los pagos por los intereses de la deuda pública aumentarían en unos 20.000 millones de euros –desde en torno a 43.500 millones en 2026 hasta 63.700 en 2031–", añade.
Esto es, dijo este jueves el director de Coyuntura de Funcas, Raymond Torres, el 87% de la recaudación del Impuesto de Sociedades o el 69% de lo que se dedica a Educación.
Ratio deuda pública sobre PIB
La evolución de la ratio de deuda sobre el producto interior bruto (PIB) determina si las cuentas públicas se encuentran o no en una senda de sostenibilidad. Las previsiones de Funcas pasan por que esta descienda desde el 98,1% esperado para este ejercicio hasta un 96% en 2029. Y ahí se estabilizaría. Pero no hay que olvidar que, en términos absolutos, el Ejecutivo de Pedro Sánchez no ha parado de engordar el pasivo hasta niveles récord.
"Este resultado pone de manifiesto que el margen de maniobra de las administraciones públicas para responder a shocks exógenos o a una posible recesión es prácticamente nulo, ya que cualquier situación que suponga un incremento del gasto o un menor crecimiento económico situaría la tasa de endeudamiento en una senda de insostenibilidad, es decir, creciente", explican desde Funcas.
Desde el organismo trabajan también con un escenario "tensionado", en el que las hostilidades no aflojen y sigan repercutiendo en los precios de la energía, la inflación se mantenga alta y los tipos de interés también. En ese caso, el análisis dibuja un panorama en el que el crecimiento del PIB se reduciría al 1,5%.
Un extremo que apenas tendría efecto sobre los ingresos fiscales, pues el mayor nivel de precios sería contrarrestado por un menor crecimiento de las variables reales. "Sin embargo, el gasto público aumentaría como consecuencia de la indiciación con la inflación de las prestaciones sociales y posiblemente un mayor crecimiento de los salarios del personal público", señala Funcas.
Al mismo tiempo, los mayores tipos de interés incrementarían los pagos por intereses de la deuda. El déficit público se situaría por encima del 3,5% a partir de 2030, y los pagos por intereses superarían los 65.000 millones de euros. Precisamente, el Fondo Monetario Internacional (FMI) ponía hace unos días la lupa sobre la evolución de la deuda pública de los Estados. El organismo que dirige Kristalina Georgieva apremiaba a todos los gobiernos a acometer reformas en sus cuentas públicas en busca de la consolidación y el equilibrio fiscal.
"La situación sin escapatoria es que preservar la estabilidad requiere de consolidación fiscal en los países con la deuda más elevada", defendió. En su informe, el FMI advirtió de que el encarecimiento de la financiación de muchas grandes economías exige un mayor esfuerzo fiscal para estabilizar estos pasivos y reduce los márgenes para invertir, sostener el gasto social y responder a futuras crisis.
Muchas cuentas públicas de economías desarrolladas se ven presionadas por el aumento del coste de financiación. El FMI destaca que el rendimiento medio de los bonos soberanos a diez años de países del G7 (Alemania, Francia, Italia, Reino Unido, EE.UU., Canadá y Japón) ha subido más de un punto porcentual entre febrero y septiembre. Registra de esta forma su mayor nivel en casi dos décadas.
Otros artículos de Diego Molpeceres



Te puede interesar
Lo más visto
Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registrado