 El tiempo en tu ciudad


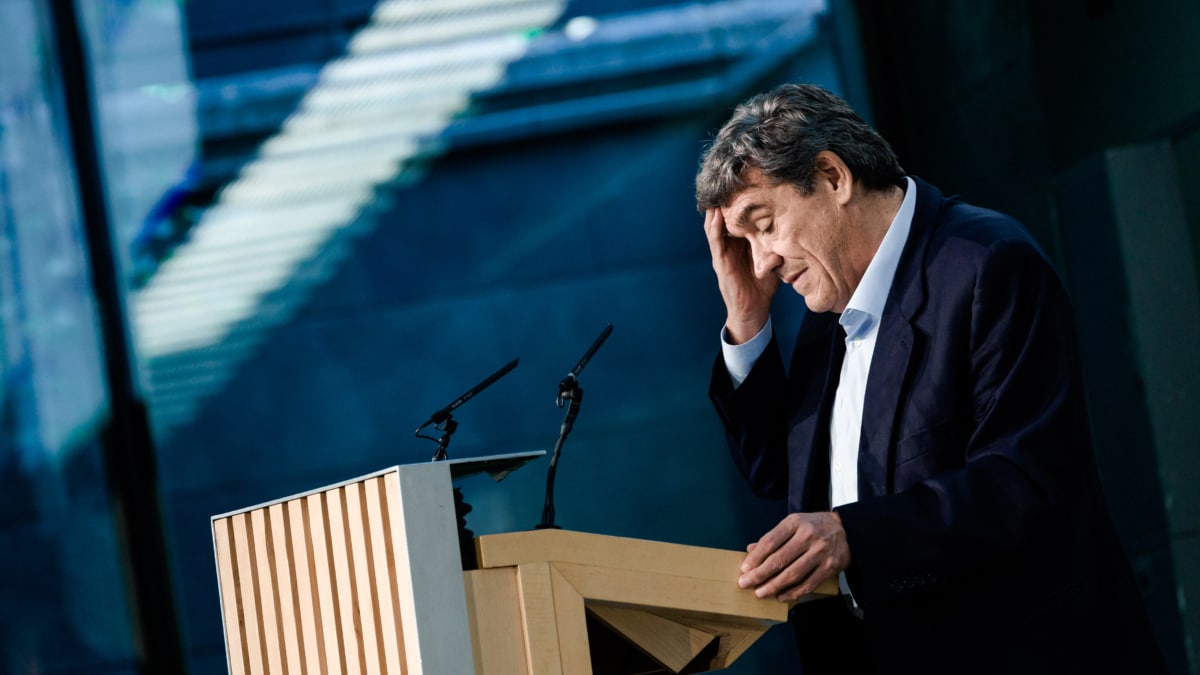


La estrategia política que pretendía reestructurar el ahorro privado complementario para la jubilación no ha alcanzado los resultados esperados en los dos grandes pilares sobre los que intervino el exministro de Seguridad Social y actual gobernador del Banco de España, José Luis Escrivá. Desde la reforma del sistema de pensiones en 2021, España se ha convertido en un país que cada vez invierte menos en planes de pensiones privados.
Según el informe que ha publicado este miércoles la OCDE (Organización para la Cooperación y el Desarrollo Económicos), España ocupa el puesto 28 de los 37 países analizados según el peso que tienen los fondos de pensiones en su economía, medido como porcentaje sobre el PIB.
Concretamente, en 2025, los activos acumulados por estos fondos equivalían al 10,4% del PIB, una proporción que sitúa a España como el décimo país que menos invierte en su futuro. Además, la fotografía de este año no refleja por sí sola la evolución de los últimos ejercicios. Al ampliar la perspectiva, el retroceso español destaca todavía más, ya que, frente al de otros países que ocupan posiciones inferiores en la clasificación y donde el indicador se ha mantenido relativamente estable, en España el peso de estos activos ha caído 3,5 puntos porcentuales desde 2021, cuando representaban el 13,9% del PIB (y cuando se empezó a aplicar la reforma de Escrivá).

Esta es la principal cuestión que aborda el último informe del organismo, Pensions Outlook 2026, presentado este miércoles. El documento analiza las reformas que han aplicado los distintos países para incentivar los planes de pensiones respaldados por activos. En un escenario económico marcado por el envejecimiento demográfico, el organismo considera que "las medidas que mejoran la inversión y aumentan las contribuciones a los planes de pensiones privados son esenciales para mejorar la suficiencia de los ingresos de jubilación". Es decir, ante las presiones presupuestarias que afrontan los sistemas públicos de pensiones, la OCDE enfatiza con claridad en este informe la importancia de reforzar los mecanismos de ahorro complementario para garantizar los ingresos durante la jubilación.
Pues bien, como España pertenece a la Organización, también se han analizado las medidas implementadas en la reforma que Escrivá impulsó en 2021. En ella, el exministro de Seguridad Social redujo los límites de aportación con derecho a ventajas fiscales de los planes individuales de pensiones, con el objetivo de trasladar los incentivos hacia los planes de empleo colectivos. De esta forma, Escrivá buscaba que las empresas adquiriesen un mayor protagonismo en la promoción del ahorro para la jubilación y que estos instrumentos ganasen peso frente a los planes individuales.
Fracaso de los planes de empleo: más de la mitad de las empresas no llenan las cuentas
Sin embargo, los datos que recoge la OCDE muestran que Escrivá ha suspendido en esta materia: "En España, el 54% de las cuentas de planes de pensiones de empleo no recibió ninguna aportación en 2024". Es decir, más de la mitad de las empresas con cuentas abiertas no registraron ninguna contribución a lo largo del año. Además, entre aquellas que sí ingresaron aportaciones, tan solo en una de cada tres (32%) el importe superaba los 900 euros anuales.
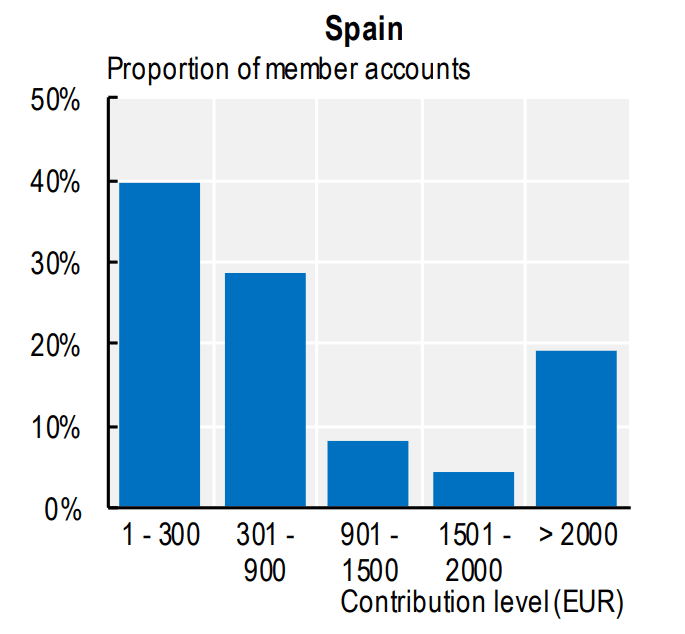
Además, la escasa implantación de estos instrumentos también se refleja en el número de empresas que los promueven. Según datos del Directorio Central de Empresas del INE, recogidos por BBVA, España contaba con 1,56 millones de empresas con al menos un asalariado y activas a comienzos de 2024. Sin embargo, apenas el 1% de ellas ofrecía planes de pensiones a sus trabajadores.
El desplome del ahorro individual
La otra cara de la moneda de la reforma de Escrivá fue el desmantelamiento del ahorro individual. Para forzar el trasvase a las empresas, el Gobierno recortó el límite máximo que los inversores podían aportar a sus planes individuales: pasó de los históricos 8.000 euros anuales a 2.000 euros en 2021, y se redujo aún más en 2022, hasta los 1.500 euros anuales.
Esta cifra no solo establecía el límite financiero —lo que se puede ingresar en el plan cada año—, sino también el límite fiscal, es decir, la cantidad máxima que se puede deducir en la declaración de la renta. En la práctica, esto implica que un ciudadano solo puede desgravarse en el IRPF hasta 1.500 euros al año.
Y esta modificación tuvo consecuencias. Según los cálculos de Inverco, entre 2020 y 2024, se han dejado de aportar más de 9.800 millones de euros a los planes individuales y, de acuerdo con sus conclusiones, este descenso "está relacionado con la drástica reducción del límite máximo de aportación a Planes Individuales (hasta 1.500 euros)".
De hecho, este castigo al ahorro individual ha afectado especialmente a los que perciben unos ingresos anuales de entre 24.000 y 51.000 euros, que representan casi la mitad de los contribuyentes con planes de pensiones. Los datos de la Agencia Tributaria recogidos por Inverco revelan que la primera rebaja del límite de aportación, de 8.000 a 2.000 euros en 2021, redujo su capacidad de ahorro en más de 611 millones de euros, unos 515 euros por partícipe de media.
El adelanto electoral congela la rectificación de Economía
Los datos de asfixia del ahorro individual fueron tan evidentes que el propio Ministerio de Economía, a través de la Dirección General de Seguros y Fondos de Pensiones (DGSFP), abrió hace un año una consulta pública para enmendar la plana a la reforma de Escrivá.
La propuesta de Economía planteaba una rectificación de calado: eliminar por completo el tope financiero anual de 1.500 euros para que cualquier ciudadano pudiera aportar la cantidad que deseara a su plan individual, aunque manteniendo el límite de deducción fiscal en el IRPF en esos mismos 1.500 euros.
Sin embargo, el tablero político ha saltado por los aires. La convocatoria de elecciones generales anticipadas para el próximo 29 de noviembre ha dejado en suspenso la rectificación que preparaba Economía. Con las Cortes disueltas y el Gobierno en funciones, la eliminación del límite financiero de 1.500 euros queda fuera de la agenda legislativa antes de los comicios.
Otros artículos de Alba Menéndez

Te puede interesar
Lo más visto
Comentarios
Normas ›Para comentar necesitas registrarte a El Independiente. El registro es gratuito y te permitirá comentar en los artículos de El Independiente y recibir por email el boletin diario con las noticias más detacadas.
Regístrate para comentar Ya me he registrado